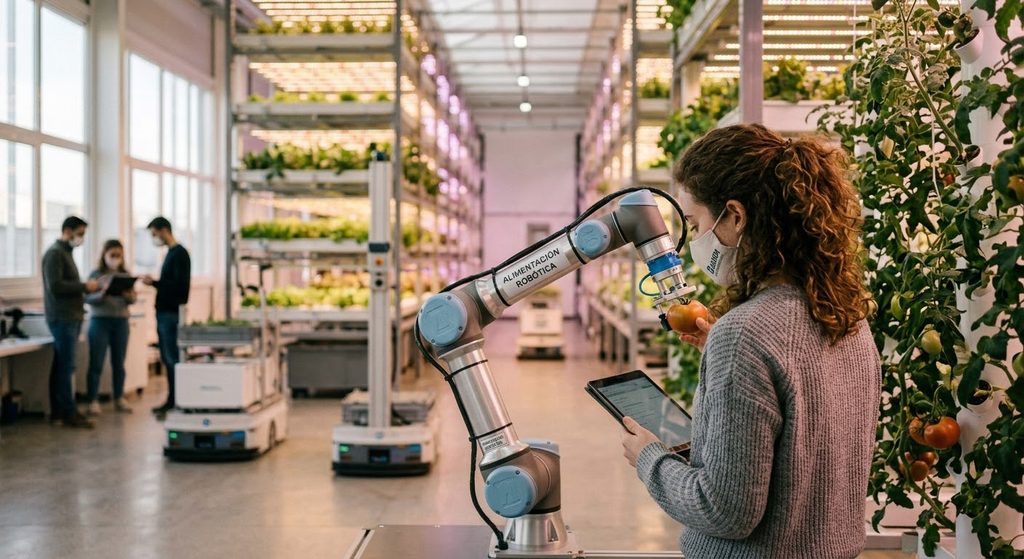
La industria de la alimentación y las bebidas atraviesa una transformación tecnológica sin precedentes donde la automatización ha dejado de ser una promesa de futuro para convertirse en una realidad operativa. La necesidad de optimizar procesos, garantizar la seguridad alimentaria y responder a una demanda global en constante crecimiento ha acelerado la llegada de la robótica tanto a las plantas de procesamiento como a las explotaciones agrícolas. Este salto tecnológico plantea un debate fundamental sobre el equilibrio entre la eficiencia industrial y el papel del factor humano en uno de los sectores más tradicionales de la economía.
Automatización en planta y el debate del trabajo agrícola
La incorporación de sistemas automatizados ha experimentado un crecimiento notable, alcanzando cifras récord como la integración de más de 700 robots en las líneas de producción en un solo año dentro del panorama nacional. Estas máquinas asumen tareas repetitivas y de alta precisión, como el empaquetado, la clasificación logística y la manipulación de alimentos en entornos de temperatura controlada, reduciendo considerablemente los márgenes de error e incrementando la productividad.
Sin embargo, el verdadero reto conceptual y ético se traslada al campo. El desarrollo de robots agrícolas capaces de cosechar, desmalezar o supervisar cultivos mediante inteligencia artificial abre el interrogante sobre si los humanos serán reemplazados en las labores agrarias. Aunque la robótica promete paliar la falta de mano de obra en el campo y reducir el esfuerzo físico extremo, los expertos coinciden en que la tecnología no busca erradicar el empleo humano, sino transformar el perfil laboral hacia funciones de mayor cualificación, supervisión técnica y gestión digital de las explotaciones.
Conclusión
La robotización del sector alimentario representa un avance decisivo hacia cadenas de suministro más eficientes, sostenibles y seguras. El desafío del futuro no radica en frenar la innovación tecnológica, sino en gestionar la transición laboral para que la convivencia entre humanos y máquinas impulse un modelo productivo más equilibrado y próspero.
Bibliografía
Alimentación. (2026). La industria alimentaria impulsa el crecimiento de la robótica en España. Alimentación.
Alimarket. (2026). La industria de alimentación y bebidas incorporó 706 robots en 2025. Alimarket.
FoodUnfolded. (2026). ¿Reemplazarán los robots a los humanos en el trabajo agrícola?. FoodUnfolded.
Ariadna Antón Lorente Valencia, 6 de noviembre de 2026
Introducción
La industria de alimentación y bebidas es la que llena la despensa de millones de hogares, pero también uno de los motores económicos de España. El Informe Económico anual de la Federación Española de Industrias de Alimentación y Bebidas (FIAB), presentado el 19 de mayo de 2026 en el Ministerio de Agricultura, Pesca y Alimentación, resume cómo cerró el sector el ejercicio 2025.
Producción, valor añadido y empleo
Según FIAB, el sector alcanzó en 2025 una producción real de 137.188 millones de euros, un 1,7 % más que el año anterior, en un contexto de inestabilidad geopolítica y volatilidad de costes. El valor añadido bruto creció un 4,4 % hasta los 38.349 millones de euros, lo que equivale al 2,5 % de toda la economía española, y la industria representa en torno a una quinta parte de la industria manufacturera del país. El empleo marcó, además, máximos históricos de afiliación.
Exportaciones récord, pero con los aranceles en el horizonte
Las ventas al exterior llegaron a los 52.564 millones de euros, con un aumento cercano al 3 % en valor y del 4,8 % en volumen. Sin embargo, las exportaciones a Estados Unidos, principal mercado fuera de la Unión Europea, cayeron un 9,6 % hasta los 3.041 millones de euros por el efecto de los aranceles, un mercado que el sector considera irrenunciable.
El peso de la carne
Entre los subsectores destaca el cárnico, que facturó 44.072 millones de euros (un 4,6 % más) y supone el 30,1 % de toda la industria de alimentación y bebidas. Sus exportaciones superaron los 12.000 millones de euros, el 23,5 % de las ventas exteriores del sector.
Conclusión
Las cifras de 2025 confirman a la industria alimentaria como el primer sector industrial de España y como una pieza clave del empleo y del tejido rural. Su gran reto inmediato es mantener la competitividad frente a la presión de costes y la incertidumbre comercial internacional.
Bibliografía
Europa Press. (2026, 19 de mayo). Las exportaciones alimentarias registran cifras récord en 2025, pero caen un 9,6 % en EEUU por aranceles. Infobae.
Interempresas. (2026, 23 de mayo). Las exportaciones superaron los 52.500 millones de euros en 2025.
Interempresas. (2026). La industria cárnica acelera su inversión y supera los 44.000 millones de euros de facturación en 2025.
AgroNews Castilla y León. (2026). La industria alimentaria española bate récords en 2025 con más empleo, exportaciones históricas y una producción de 137.188 millones. AgroNews Castilla y León.
La industria agroalimentaria se encuentra inmersa en una profunda transformación digital. La creciente demanda de transparencia por parte de los consumidores y las normativas comunitarias vigentes han convertido la implantación de tecnologías avanzadas de trazabilidad en una prioridad estratégica para las plantas de procesamiento.
Sistemas de IA y aprendizaje automático en plantas productivas
La integración de visión artificial e inteligencia artificial (IA) permite evaluar en tiempo real parámetros de calidad física, química y microbiológica sin necesidad de destruir las muestras. Sensores ópticos conectados a redes neuronales detectan anomalías de temperatura, presencia de cuerpos extraños o alteraciones de color en la línea de envasado a gran velocidad, reduciendo significativamente el margen de error humano.
Transparencia y resiliencia de la cadena de suministro
Asimismo, la combinación del análisis predictivo con sistemas de registro descentralizados mejora la trazabilidad desde la granja hasta el punto de venta final. Ante un eventual incidente de inocuidad, las empresas pueden identificar con precisión milimétrica el lote afectado en cuestión de segundos, evitando retiradas masivas e ineficientes de producto y protegiendo la reputación del fabricante.
Conclusión
La adopción de la inteligencia artificial y el análisis masivo de datos en la industria alimentaria marca un nuevo estándar en la producción de alimentos. Estas tecnologías garantizan la inocuidad alimentaria, reducen el desperdicio industrial y responden a un consumidor que exige total transparencia sobre el origen de lo que consume.
En las últimas décadas, el sistema alimentario global ha iniciado una transformación hacia patrones de consumo más sostenibles e impulsados por la necesidad de reducir la huella ecológica y mejorar la salud pública. En este contexto, las alternativas cárnicas de origen vegetal (plant-based meat alternatives) han emergido no solo como una opción vegetariana, sino como una industria tecnológica capaz de formular análogos que imitan el sabor, la textura, la jugosidad y el aspecto de la carne convencional. El auge de estas alternativas responde a la creciente concienciación sobre las emisiones de gases de efecto invernadero del sector ganadero, el uso intensivo del agua, la deforestación y los riesgos sanitarios asociados a la resistencia a los antibióticos y las enfermedades zoonóticas.
Innovación tecnológica y composición de los análogos cárnicos
La fabricación de carne de origen vegetal ha evolucionado desde las recetas tradicionales a base de tofu, tempeh o seitan hacia complejos procesos de ingeniería alimentaria. La base proteica procede principalmente de la soja, el guisante, el trigo y legumbres, aunque también se investigan fuentes procedentes de hongos, algas y oleaginosas. Para recrear la estructura fibrosa característica del tejido muscular animal, la industria emplea la tecnología de extrusión de alta humedad, así como desarrollos emergentes entre los que destacan la fermentación de precisión y la impresión 3D.
Sin embargo, alcanzar la experiencia sensorial de la carne requiere añadir diversos ingredientes funcionales. Los aceites vegetales —como el de coco, canola o girasol— aportan jugosidad; aglutinantes como la metilcelulosa o los hidrocoloides aseguran la cohesión; y extractos como el jugo de remolacha o la leghemoglobina de soja confieren el color y el aroma característicos del cocinado. Esta elevada complejidad en la formulación plantea desafíos en cuanto a la transparencia del etiquetado y la confianza del consumidor.
Evaluación nutricional, sostenibilidad e impacto ambiental
Desde una perspectiva ambiental, la literatura científica respalda que la producción de alternativas vegetales requiere significativamente menos recursos de tierra y agua, generando un volumen considerablemente menor de emisiones contaminantes en comparación con la ganadería intensiva. La sustitución gradual de la carne animal contribuye directamente a los Objetivos de Desarrollo Sostenible de las Naciones Unidas orientados a la producción responsable y la acción climática.
En el ámbito nutricional y de la salud, las alternativas vegetales ofrecen ventajas como la ausencia de colesterol, un menor contenido de grasas saturadas y un aporte relevante de fibra dietética. Diversos estudios han asociado su consumo con mejoras en los niveles de colesterol LDL y una reducción de marcadores cardiovasculares. No obstante, existe un debate abierto sobre su perfil procesado. Muchos análogos presentan elevados niveles de sodio añadidos para potenciar el sabor, y muestran diferencias en la digestibilidad proteica y la biodisponibilidad de micronutrientes esenciales como el hierro, el zinc y la vitamina B12 en comparación con la carne animal.
Conclusión
Las alternativas cárnicas de origen vegetal representan una oportunidad prometedora para avanzar hacia un modelo alimentario más equitativo y sostenible. Superar los retos de optimización sensorial, reducir los costes de producción y ofrecer perfiles nutricionales equilibrados resultarán fundamentales para consolidar su aceptación masiva entre los consumidores y apoyar la transición proteica global.
Bibliografía
Andreani, G., Sogari, G., Marti, A., Froldi, F., Dagevos, H., & Martini, D. (2023). Plant-based meat alternatives: technological, nutritional, environmental, market, and social challenges and opportunities. Nutrients, 15(2), 452.
Ahmad, M., Qureshi, S., Akbar, M. H., Siddiqui, S. A., Gani, A., Mushtaq, M., … & Dhull, S. B. (2022). Plant-based meat alternatives: Compositional analysis, current development and challenges. Applied Food Research, 2(2), 100154.
Ali, A., & Bharali, P. (2025). The rise of plant-based meat alternatives: Challenges and perspectives. Food Bioscience, 68, 106640.
La disrupción del modelo operativo y los desafíos de seguridad en la Industria Alimentaria
Andrei-Ionut Banu Paun Valencia 9 de noviembre de 2026
Introducción
La industria de la restauración y la alimentación procesada ha experimentado una transformación estructural sin precedentes debido al surgimiento de las cocinas fantasma o dark kitchens. Definidas como instalaciones de preparación de alimentos destinadas exclusivamente a la venta y distribución a domicilio a través de plataformas en línea y aplicaciones móviles, estas infraestructuras carecen de comedor, mostrador de atención al público o fachada comercial tradicional. Impulsado por el uso masivo de teléfonos inteligentes y acelerado tras las restricciones operativas de la pandemia de COVID-19, este modelo operativo se ha consolidado como uno de los segmentos de mayor crecimiento de la industria alimentaria global.
I. Eficiencia económica y flexibilidad operacional del modelo
Desde el punto de vista financiero e industrial, las dark kitchens presentan ventajas competitivas decisivas frente a los restaurantes convencionales. Al eliminar los costes asociados a la atención presencial —como camareros, cajeros y menaje de salón— y ubicarse en zonas periféricas o inmuebles de menor coste de alquiler, los operadores logran reducir drásticamente sus gastos de capital y mantenimiento. En términos comparativos, abrir una cocina fantasma requiere una inversión inicial aproximada de 150.500 dólares, frente a los 474.500 dólares necesarios para un restaurante tradicional.
Asimismo, el modelo destaca por su elevada flexibilidad estratégica. Se identifican diversas tipologías operativas:
Independientes: Instalaciones dedicadas a una sola marca o empresa gastronómica.
Compartidas o Hubs: Macroespacios alquilados donde conviven múltiples marcas independientes compartiendo equipamiento e infraestructura.
Franquicias y virtuales: Cocinas comerciales que operan diversas marcas culinarias bajo una misma gestión operativa.
Residenciales (Home-based): Adaptaciones domésticas para la producción culinaria directa.
Esta estructura modular permite a los empresarios testar rápidamente nuevos menús y marcas virtuales bajo diferentes nombres comerciales sin incurrir en grandes inversiones de remodelación física.
II. Desafíos de inocuidad alimentaria en espacios compartidos y transporte
A pesar de su eficiencia económica, la literatura científica señala retos complejos en materia de seguridad alimentaria e higiene. En las cocinas compartidas, la coexistencia de personal de diferentes empresas en las mismas zonas de trabajo dificulta la asignación clara de responsabilidades en la limpieza de zonas comunes, el control de plagas y la prevención de la contaminación cruzada por alérgenos.
Un segundo factor crítico reside en la cadena de custodia durante la entrega. Al externalizar el reparto en plataformas agregadoras (como UberEats, Deliveroo o Just Eat), la conservación térmica de los platos y las prácticas higiénicas de los repartidores escapan al control directo del operador de la cocina, generándose quejas sobre alimentos entregados en condiciones no óptimas. Además, los retrasos en la actualización de ingredientes en las plataformas digitales pueden limitar el acceso oportuno a información sobre alérgenos por parte de consumidores hipersensibles.
III. El reto regulatorio y la inspección de salud ambiental
Para las autoridades locales e inspectores de salud ambiental (EHOs), el carácter “invisible” de las dark kitchens plantea un desafío normativo de primer orden. Al carecer de escaparates o letreros visibles, muchas instalaciones operan bajo el radar de las inspecciones oficiales o sin haber completado el registro obligatorio. La práctica de registrar una única cocina bajo múltiples nombres de marcas virtuales en las aplicaciones dificulta el seguimiento de la trazabilidad y la asignación de calificaciones de higiene (Food Hygiene Rating Scheme).
Frente a esta opacidad, los expertos e inspectores recomiendan reformar los protocolos de registro, exigir a las plataformas digitales de reparto un filtrado estricto que solo permita comercializar a cocinas formalmente registradas e inspeccionadas, e implantar guías de buenas prácticas estandarizadas para instalaciones compartidas.
Conclusión
Se estima que para el año 2030 las dark kitchens representarán hasta el 50% del mercado global de servicios de comida preparada. Esta rápida transición hacia la gastronomía digital y deslocalizada demuestra la capacidad de adaptación de la industria alimentaria, pero exige a su vez una evolución acelerada de las normativas sanitarias y de la transparencia comercial. Garantizar estándares de inocuidad rigurosos, fomentar la cooperación entre agregadores y autoridades y regular los espacios compartidos serán los pasos decisivos para asegurar la sostenibilidad y la confianza del consumidor en este modelo industrial del futuro.
El avance de las enfermedades crónicas no transmisibles y el sobrepeso ha impulsado un cambio estratégico en las políticas de salud pública y en el sector agroalimentario. A través de planes institucionales coordinados por las autoridades sanitarias, la industria alimentaria ha asumido el compromiso de reformular miles de productos de consumo cotidiano para reducir de forma progresiva sus niveles de azúcares añadidos, grasas saturadas y sal.
Reformulación masiva de la cesta de la compra
Los acuerdos alcanzados entre el Ministerio de Sanidad y los principales sectores de la fabricación y distribución alimentaria fijan metas concretas de reducción media del 10% en nutrientes críticos. Esta medida afecta a una amplia variedad de categorías de amplio consumo, como:
Sectores clave: Galletas, bollería, cereales de desayuno, yogures azucarados, refrescos, salsas, derivados cárnicos y platos preparados.
Estrategia progresiva: La reducción se aplica de manera gradual para permitir que el paladar del consumidor se adapte progresivamente a sabores menos dulces o salados sin alterar drásticamente la aceptación del producto.
Un impacto directo en la salud pública
Esta iniciativa responde a la urgente necesidad de combatir la prevalencia de la obesidad, la diabetes tipo 2 y las patologías cardiovasculares. Al actuar directamente sobre los alimentos procesados de mayor presencia en los hogares, se busca mejorar la calidad nutricional del entorno alimentario general, protegiendo de forma especial a la población infantil y juvenil, que resulta ser la más expuesta al consumo de este tipo de productos.
Conclusión: hacia una industria más responsable
La reformulación de alimentos demuestra que la colaboración entre la administración y el tejido empresarial es clave para transformar el sistema alimentario. Modificar la composición de los productos de gran consumo constituye un paso fundamental para consolidar hábitos de vida más saludables sin renunciar a la accesibilidad y conveniencia que demanda la sociedad actual.
Bibliografía
Cárnica (CDE Comunicación). (2019, 22 de enero). 10% menos de grasas, azúcar y sal: la industria se compromete con la alimentación saludable.
El País. (2019, 22 de enero). Sanidad acuerda reducir un 10% la sal, el azúcar y las grasas en 3.500 alimentos procesados.
Redacción Médica. (2019, 22 de enero). Plan de Sanidad para reducir el sal, azúcar y grasa en alimentos.
RTVE Noticias. (2019, 23 de enero). 10% menos de azúcar, grasas y sal en alimentos procesados para combatir la obesidad.
Casi todo lo que compramos en el supermercado viene envasado. Los envases protegen y conservan los alimentos, pero también generan muchos residuos, y por eso la industria alimentaria se enfrenta a nuevas normas.
En España, el Real Decreto 1055/2022 regula los envases y residuos de envases, y distingue entre envases domésticos, comerciales e industriales, según el Ministerio para la Transición Ecológica. A escala europea, el Reglamento (UE) 2025/40 se publicó en el DOUE el 22 de enero de 2025, sustituye a la antigua Directiva 94/62/CE y es aplicable desde el 12 de agosto de 2026, es decir, ya está en marcha.
Sus objetivos son reducir los residuos de envases, fomentar la reutilización y conseguir que todos los envases sean reciclables de forma económicamente viable. Tiene un calendario largo: para el 1 de enero de 2030 todos deberán ser reciclables, los envases con una reciclabilidad inferior al 70 % no podrán venderse y habrá un contenido mínimo de plástico reciclado.
Algunas medidas afectan directamente a los alimentos. Desde 2030 se prohíben los envases de plástico de un solo uso para frutas y hortalizas frescas de menos de 1,5 kg, con posibles excepciones, y se limitan las sustancias preocupantes, como los PFAS, en los envases en contacto con alimentos. También se exigirán sistemas de depósito y devolución para determinadas botellas de plástico y recipientes de metal.
Otra novedad es el etiquetado: habrá una etiqueta armonizada en toda la UE con pictogramas sobre la composición del material, obligatoria a partir de agosto de 2028, para facilitar la separación de residuos. Además, se busca reducir el tamaño de los envases, limitando el espacio vacío a un 50 %.
Conclusión
Para la industria, el reglamento supone rediseñar embalajes y cambiar materiales, con un coste. Para el consumidor, la idea es que sea más fácil reciclar y que haya menos plástico innecesario.